425期・亞太視角
南韓對美投資啟動 牽動財政產業布局
投資換降稅 台韓如何留住產業競爭力
撰文/鄒明珆 圖片提供/AP、Shutterstock

為換取美國將關稅由25%調降至15%並維持對美出口競爭力,南韓承諾投入3,500億美元對美投資。雙方於2025年慶州會談敲定,其中2,000億美元為現金戰略投資,每年出資上限200億美元;另1,500億美元投入「讓美國造船業再次偉大」(MASGA)計畫,涵蓋收購船廠與官方金融機構的融資保證。美方亦將汽車與零組件的232條款關稅回溯調降至15%。
上述現金戰略投資於2026年10月進入執行階段,美方宣布啟動投資框架,首筆24億美元資金隨即匯往德州燃氣複循環電廠。隨著投資逐步落實,南韓依法須投入多少資金、能有多少決策空間,也成為關注焦點,並牽動後續的財政安排。
為落實投資承諾,南韓推動相關立法,但因國會遲未通過,美方一度揚言重啟25%關稅施壓。2026年3月,南韓國會通過《韓美戰略投資運用及管理特別法》(下稱對美投資特別法),並於6月18日正式施行。「韓美戰略投資公社」同日掛牌,作為履行對美投資承諾的執行機構,法定資本2兆韓元由政府出資,運作資金則以官方外匯資產運用收益及發行戰略投資債券為主。
依其機制,投資項目須經美國商務部長主持的投資委員會與韓方協商推薦,再由美國總統選定。美方通知後,韓方擁有至少45個營業日的審查與撥款緩衝期;收益分配則為還本付息前雙方各半,本利回收後改為南韓10%、美國90%,呈現雙方在投資決策與收益安排上的不對稱。
首案急赴美補電網 造船大規模擴建仍卡關
首案投資的德州Encinal燃氣複循環電廠,總投資額223億美元、裝置容量6,472MW,主要因應美國AI資料中心與晶片廠的用電需求。為控制風險,南韓爭取到「傘型結構」,各子項目盈虧得以跨案互抵,且成本超支逾20%可重新協商,官方預估20年內可回收432.9億至454.3億美元。然而,後續名單中高達1,200億美元的「Project Power」核電案與逾500億美元的阿拉斯加LNG案,至今皆未形成最終投資決定。
相較於電廠資金迅速到位,造船合作雖已舉行揭幕與簽約儀式,廠區擴建卻仍進展有限。7月下旬,韓美造船合作中心(KUSPC)在華府開幕並簽署15份合作備忘錄,南韓亦規劃投入1,200億韓元推動共同研發;但實體投資方面,韓華集團雖宣布對費城造船廠追加50億美元、設定年產20艘目標,目前僅進行既有廠區修繕,關鍵的大規模擴建仍受制於造船合作基金融資及美國法規鬆綁。現階段較具體的進展,僅由韓華與HJ重工陸續承接美國海軍補給艦維修(MRO)。在2,000億美元戰略投資率先流向美國基礎建設之際,1,500億美元的造船振興版圖,實際擴產依然停留在起跑線上。
外匯財政壓力升高 本土投資排擠效應浮現
資金一外流,南韓國內的經濟壓力隨之浮現。首先是金融面的匯率與通膨考驗,證券界估算,若每年用足200億美元上限,韓元將承受20至25韓元的貶值壓力;財經界與智庫分析也指出,若單靠外匯資產運用收益支應,每年投資報酬須超過5%,在實際運作上恐難以達成;韓國銀行雖極力捍衛匯市穩定,但面對此結構性問題,勢必得仰賴額外發行戰略投資債券籌資。
財政面同樣吃緊。依據南韓2026年度預算,管理財政赤字約占GDP的4%,國家債務比率達51.6%;而在政府編列的2027年度總預算案中,投資公社的後續出資規模仍是朝野審議的攻防焦點。
不過,更深層的隱憂在本土產業失血與產能排擠。韓國經營者總協會調查顯示,高達40%的大型企業因對美鉅額投資而計畫縮減國內投資規模;智庫現代經濟研究院也預估南韓設備投資年增率將進一步放緩。眼見資本與關鍵資源大舉流向海外,南韓總統府雖多次強調「擴大本土半導體產能是國家計畫」,但如何在履行對美投資承諾的同時,維持本土產業的投資與發展,仍是南韓政府面臨的課題。
台韓兩條路 彈性與約束各有代價
相較於南韓由政府為龐大的投資全面背書,台灣則開闢截然不同的制度路徑。2026年初,台灣與美國簽署《台美對等貿易協定》(ART),取得15%且不疊加最惠國稅率(MFN)待遇。在投資架構上,台灣由企業依各自營運需求與規畫自主投資2,500億美元,政府僅透過金融機構提供最高2,500億美元的信用保證,既沒有政府直接出資,也不介入與美的後續收益分配,將主導權全數保留給市場與企業。
法制路徑的分歧,更反映出兩國對美周旋的政治智慧。台灣未另立投資專法,而是讓關鍵的關稅減讓爭取透過美方刊登《聯邦公報》先行實施,避開了南韓因國會審議延宕而招致關稅威脅的被動局面;但相應的代價,則是協定本體與投資備忘錄仍須依《條約締結法》通過立法院審議的政治攻防考驗。在執行彈性上,台灣由企業自主選案,韌性與靈活度遠高於由美方主導選案的南韓;即便美方後續因最高法院判決而改動關稅法源,台灣一般商品在301條款架構下仍維持10%總稅率,優於南韓的12.5%,且在關鍵的半導體領域,台灣更爭取到對美投資直接連動的232條款免稅配額,南韓則獲美方表明,有意給予不劣於其他夥伴未來協議的半導體232關稅待遇,但對方的半導體貿易量須經美方認定不低於南韓。
信用保證須有配套 海外投資兼顧本土發展
南韓的代價為台灣帶來兩大深刻警示。首先,政府雖以信用保證方式支持企業投資,但2,500億美元信用保證仍是政府的「或有負債」,官方推動所需的62.5億至100億美元保證基金,後續動用與風險承擔機制仍須向國會透明揭露;其次,資本與產能外移的陰影並未消散——美方針對16個經濟體展開的301「結構性產能過剩」調查懸而未決,美方貿易代表亦表示,最終稅率仍由美方決定,後續變數猶存。
南韓以專法把承諾鎖進制度,換來可預期的流程,卻也使資金運用成為國內政治討論與監督的焦點;台灣選擇保留彈性,將產業配置權交由市場主導。協定上限框架下,台韓兩國競爭,仍是能否在向外投資之際,把最關鍵的研發、人才與核心產能留在本土。
| Keyword |
傘型結構 指在跨國大型基礎建設或聯合投資中,將多個獨立子項目納入單一協議框架的投資機制。南韓在德州燃氣電廠首案中爭取此設計,使各期工程與子項目的盈虧得以跨案互抵,並設有成本超支逾20%可重啟協商的安全閥;儘管此機制能緩和單一項目的財務衝擊,但因綁定多項資產,也將整體資金回收期拉長至20年,大幅增加面對跨週期政策更迭與市場波動的營運變數。 |
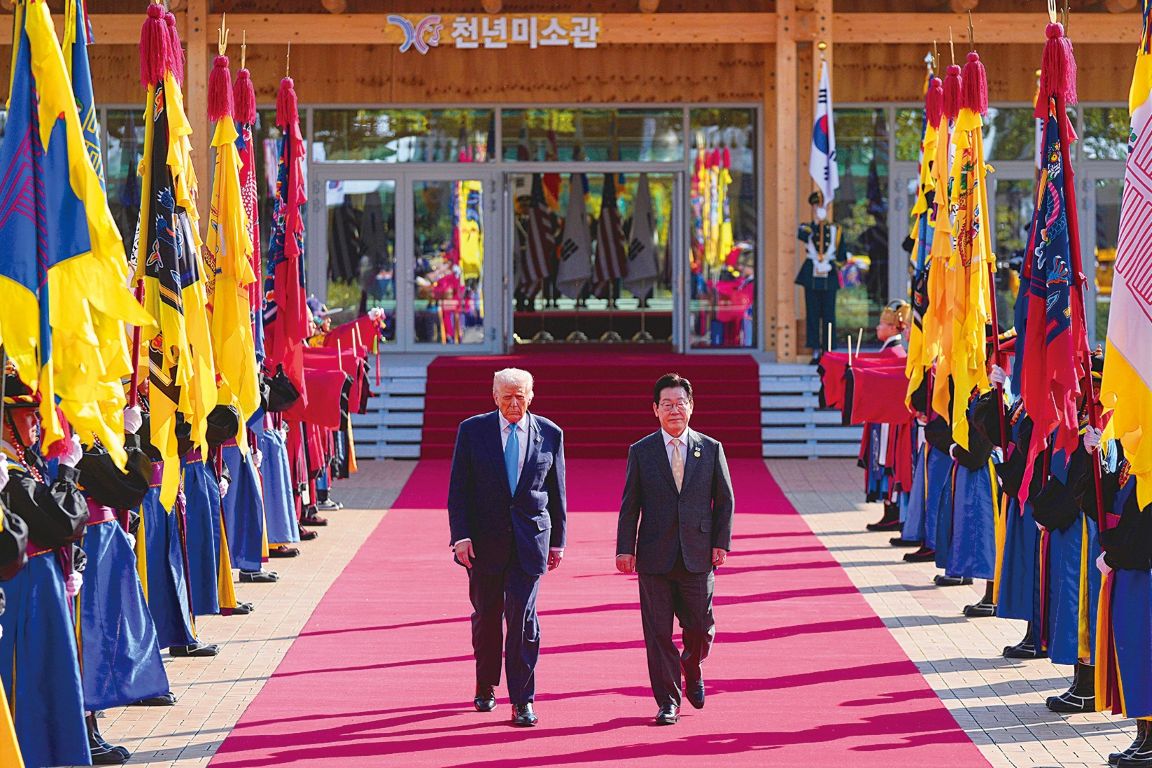 韓美在慶州會談敲定投資安排,南韓以對美投資承諾換取關稅調降,後續資金負擔與投資主導權成為關注焦點。
| Keyword |
《條約締結法》 台灣規範條約與協定締結程序的法律,於2015年施行。依該法規定,協定簽署後應送立法院審議;若國會決議修正條文,依法須退回與對方重啟談判。為避免外交變數,實務審查多採「整案表決」方式,鮮少單獨修改條款,也成為行政協定兼顧國際承諾與國會監督的關鍵制度屏障。 |
或有負債 指現階段尚未形成實質國庫支出,但未來特定事件(如民間企業違約或投資破局)一旦觸發,就可能轉為確定償付義務的潛在財務責任。在台灣「民間投資、官方信保」模式下,政府承諾提供最高2,500億美元信用保證,雖無當期現金注資,但本質上皆屬國家或有負債;其保證基金的提撥水位與代償承擔機制,成為考驗政府隱形財政紀律的關鍵指標。 |