425期・永續鏈結
綠色航運加價衝擊外銷鏈
航運碳費年底表決 牽動全球運價
撰文/鄒明珆

國際海事組織(IMO)原訂於2025年10月在倫敦召開的臨時會議上,審議「淨零框架」,為國際航運建立共同的減排標準與排放計價機制。然而,各國對制度設計及其成本影響仍有分歧。沙烏地阿拉伯等國因擔憂能源與物流成本增加,提出延期動議,最終以57票贊成、49票反對獲得通過,相關審議因此延後一年。美國也反對這項框架,並曾提出限制船舶靠港、加徵港口費及限制船員簽證等可能的反制措施。
延期後的審議時程,如今已進一步明朗。依照今年第84屆海洋環境保護委員會(MEPC 84)拍板的最新議程,關鍵表決將在MEPC 85會議後,於12月4日召開特別會議復會登場。若這項淨零框架順利闖關,將成為全球第一個在單一產業全面實施強制排放上限與碳定價機制的國際規範,預估最快於2028年起正式適用;但若再度受阻,下一次審議與表決機會最快將延宕至2027年的MEPC 86。
溫室氣體強度訂門檻 淨零基金初期每年上看百億美元
這套淨零框架主要管制全球5,000總噸以上的國際航行船舶,這些船舶的碳排放占國際航運總量的85%。框架以「溫室氣體燃料強度」(GFI)衡量排放程度,也就是每使用一單位能源所產生的溫室氣體量,計算範圍涵蓋燃料從生產到船上使用的整個過程。依據2025年4月批准的草案,船舶的排放強度須逐步降低,並設有「基礎目標」與較嚴格的「直接達標」目標,作為後續計算未達標費用的依據。
船舶若未達到較嚴格的「直接達標」目標,就須依排放超出門檻的程度,向IMO淨零基金購買補救單位。落在兩層目標之間的差距,前3年(2028至2030年)暫定每噸二氧化碳當量收取100美元;若連基礎目標都未達到,超額部分則需支付高達每噸380美元的第二層級費率。法國智庫IDDRI原先預估初期每年收入上看100億至150億美元,全球海事論壇(Global Maritime Forum)則估計約110億至120億美元,將專款用於補貼零碳與近零燃料,並支援開發中國家的轉型需求。
各國與航運業者對淨零框架的成本影響及實施標準,仍有不同看法。今年3月,多達87家跨國航商、港口與綠能技術業者共同聯署,強力呼籲年底如期表決過關;世界航運理事會(WSC)亦直言,全球貨櫃航運業已投入高達1,500億美元打造雙燃料新船,急需明確法制保障投資。然而,在9月的工作小組會議上仍無共識。根據倫敦大學學院(UCL)的統計,多達30國以通膨與物流成本為由,主張放寬2029年至2035年的標準,僅24國堅持原案,受氣候衝擊嚴重的吐瓦魯更反向提案,要求將第一層級罰金拉高至每噸300美元,讓年底的表決變數大增。
綠色燃料溢價高懸 運費全面加徵碳附加費
推動淨零的最大阻力,在於替代燃料的龐大價差。能源報價機構Argus估算,綠氨與生質甲醇的價格須分別降低57%與49%,才具備競爭力(以2025年4月西北歐報價為基礎),單靠淨零框架的基金補貼仍難以抹平差距。這促使船東轉向務實,根據航運調研機構克拉克森(Clarksons)的統計數據,2026年上半年全球甲醇雙燃料新船訂單僅4艘,過渡期的液化天然氣(LNG)燃料船則高達173艘。
不過,無論燃料轉型進度如何,減碳成本早已實質轉嫁給貨主。歐盟碳排放交易體系(EU ETS)已加速推動航運排放計價(往返歐盟境外航段計50%),貨櫃航運龍頭馬士基(Maersk)為反映法規成本,今年4月起遠東至北歐每40呎櫃收取181美元排放附加費。若淨零框架表決通過,這類附加費將從歐線全面擴及至全球航線;即使法案再度卡關,歐盟擴大管制與各國各自為政的碳費體系,仍將迫使全球貨主面對法規碎片化、名目繁複的各類碳附加費。
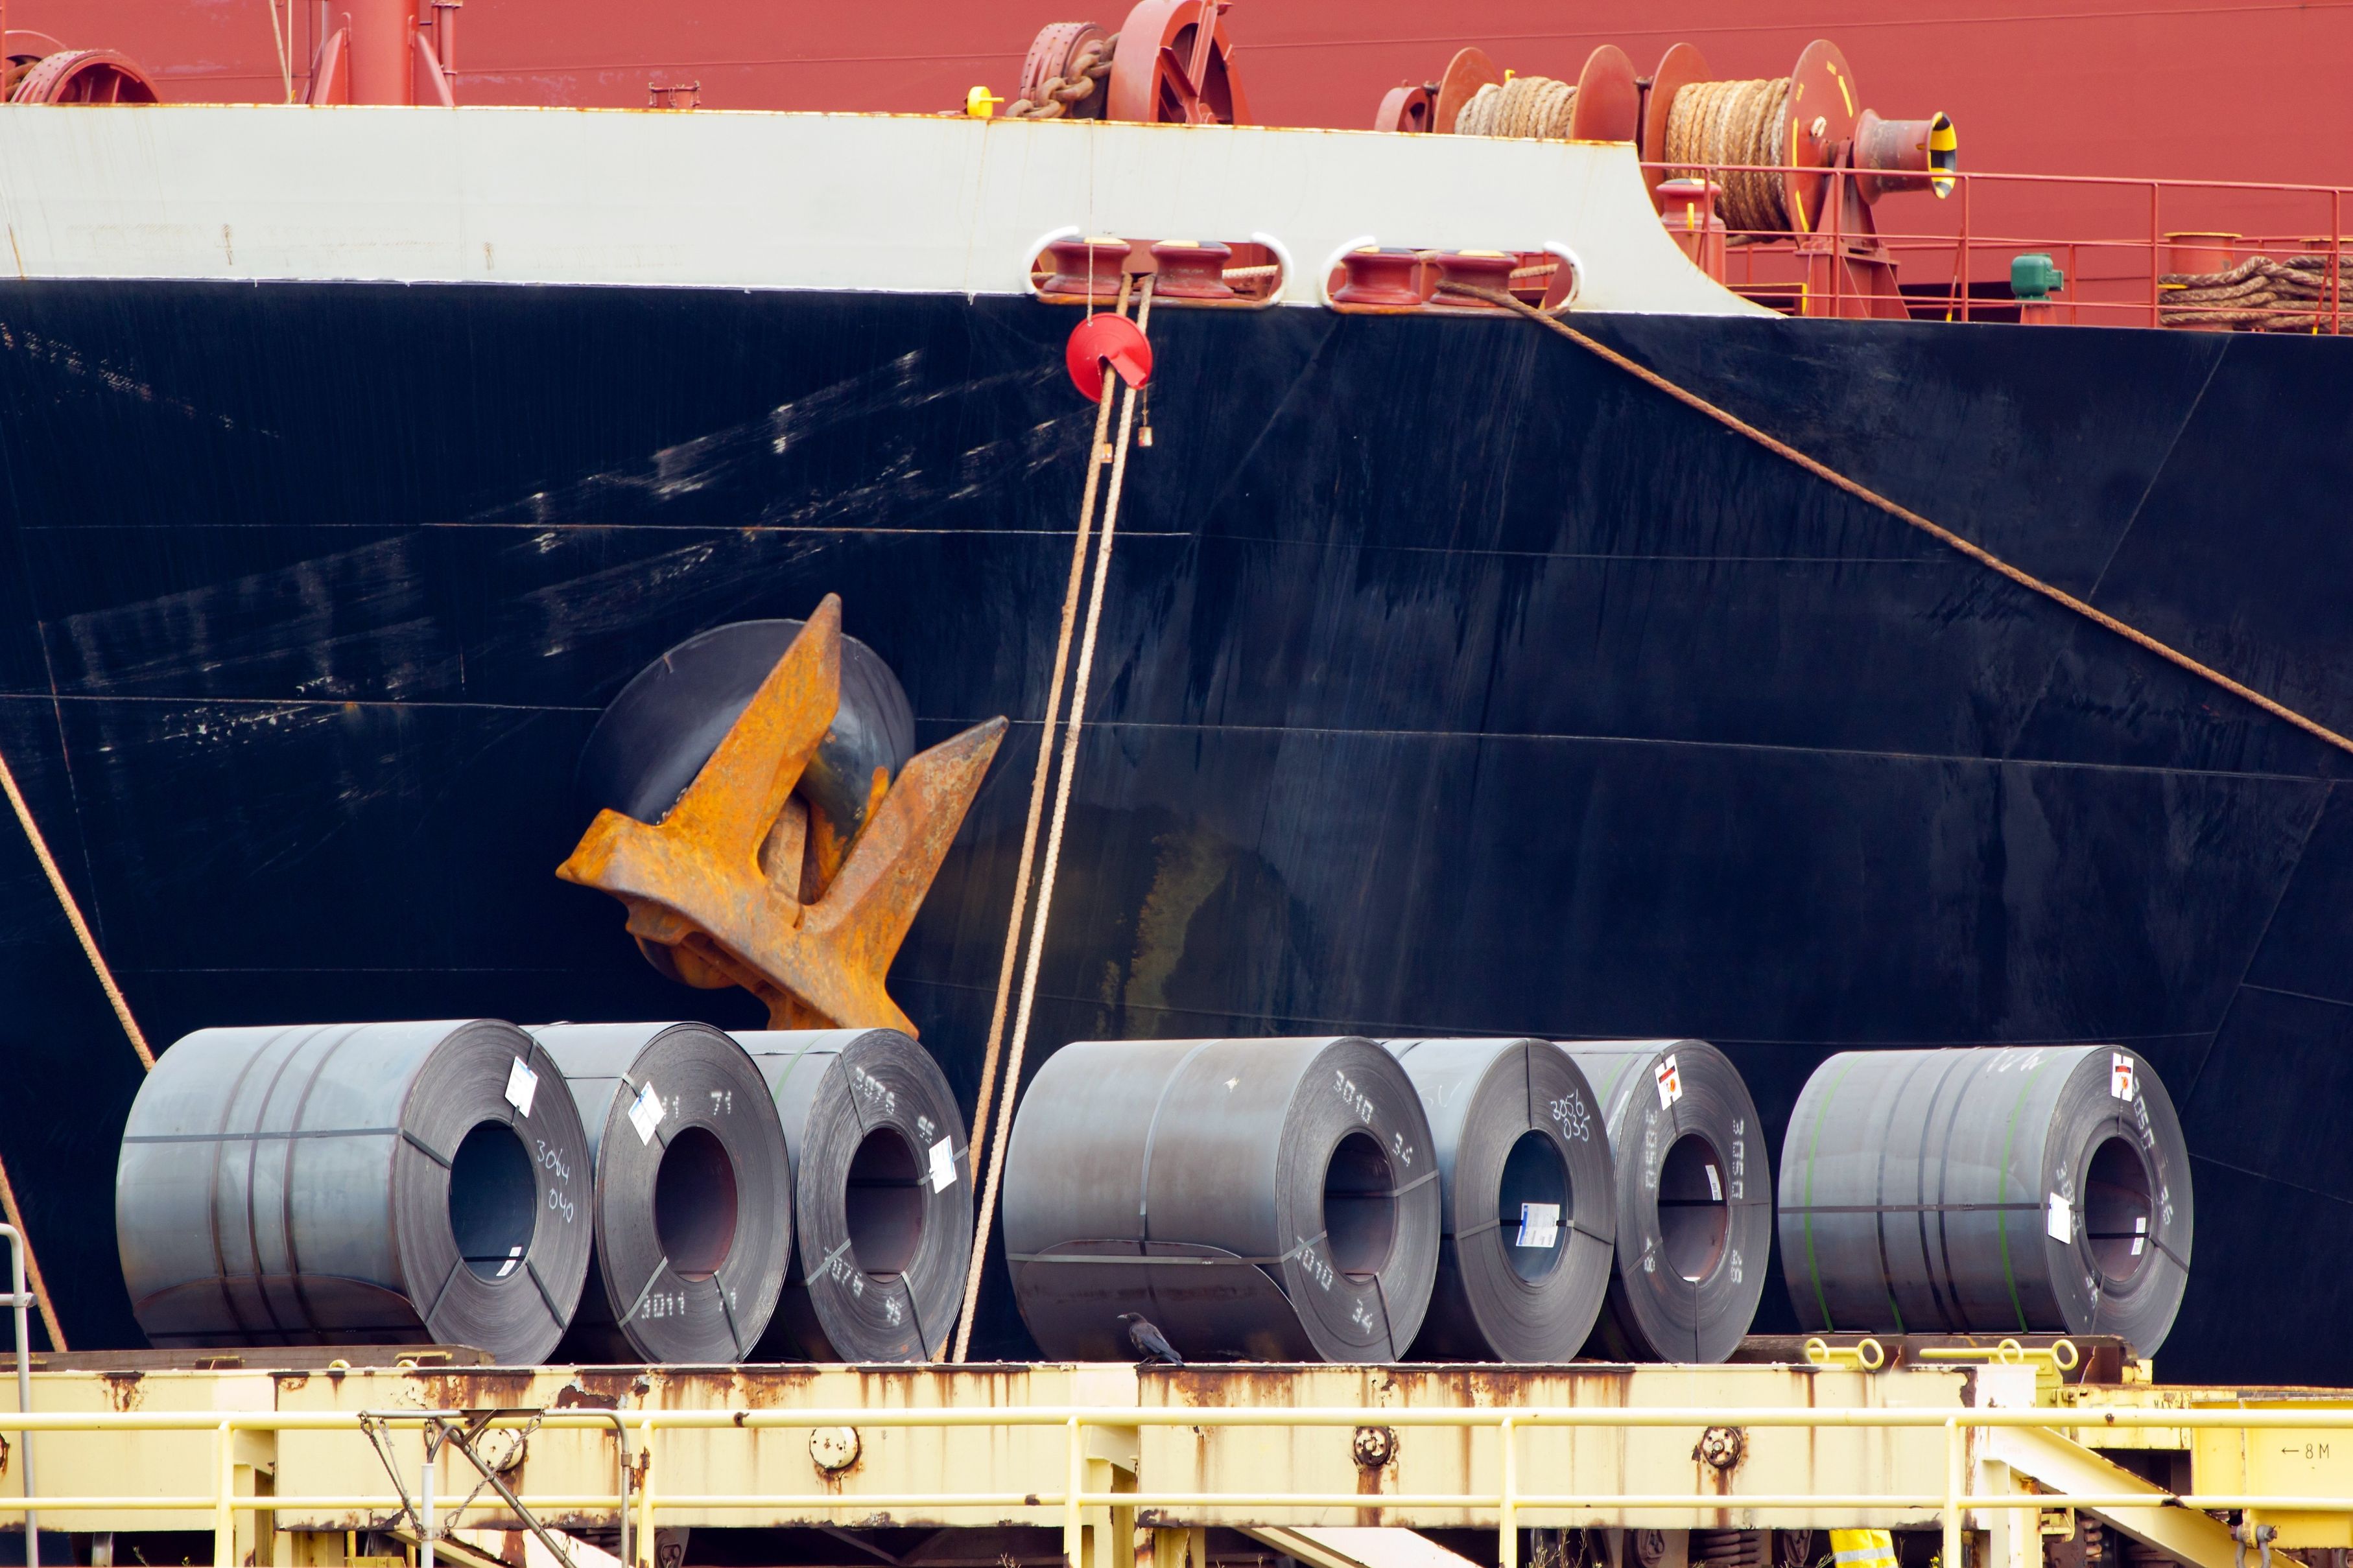 航運減碳成本反映於運費,高度依賴海運出口的鋼鐵等傳統製造業,將面臨運輸成本上升的壓力。
衝擊集中外銷傳產 三招重整長約談判避險
對台灣產業而言,衝擊輕重取決於出口運輸結構。依財政部統計,高價值的電子零組件高達98.2%走空運,受海運碳費衝擊有限;真正承受運費壓力的,是高度依賴海運的鋼鐵、石化、機械、紡織與家具等傳統製造業。目前長榮已累計訂造55艘雙燃料船,陽明也加碼訂造LNG兼預留氨能設計的新船,船隊轉型成本勢必逐步轉嫁至未來的長期合約運價。
面對不可逆的運費重組,台灣外貿業者在年底表決前應採取三大避險防線:第一,釐清貿易條件,以包含運費(如CIF)或運送至指定目的地(如DAP)出貨的業者,報價單須增列法規性碳附加費的浮動調整條款;第二,拆分合約費用,與航商議約時,嚴格要求將燃油附加費(BAF)與碳排放附加費分開計算,防杜重複計費;第三,預立長約條款,在商談2027年長約時,明定淨零框架通過或法規變更時的費用分攤上限。無論年底是否拍板,綠色航運加價已是外銷鏈須常態編列的營運成本。