425期・趨勢前線_解讀篇
數位規範與碳排要求牽動出口布局
談判桌外 台灣供應鏈的突圍接軌
撰文/鄒明珆

11月三場峰會接續登場,台灣依不同會議架構,以正式會員參與、國際交流及政策追蹤等方式掌握進展。在APEC,台灣具有正式會員資格,今年已出席多場在中國大陸舉辦的分項會議,參與經貿與數位議題討論;在COP31,台灣雖非締約方,仍透過國際交流與資訊蒐集了解談判方向,環境部也規劃在台舉辦國際會議。至於東協峰會及《東協數位經濟架構協定》(DEFA),相關規範的發展與實施進度,同樣是台商布局東南亞須持續關注的重點。
台灣參與各項規則制定的程度雖有不同,企業仍可透過客戶往來、產業交流與海外據點,掌握規範變化。相關要求主要透過兩種方式影響台灣供應鏈:一是歐美終端品牌客戶的綠色與數位採購規格,二是海外製造據點須遵循的當地法規。及早了解政策方向,有助於企業安排合規準備、評估成本,並調整營運方式。
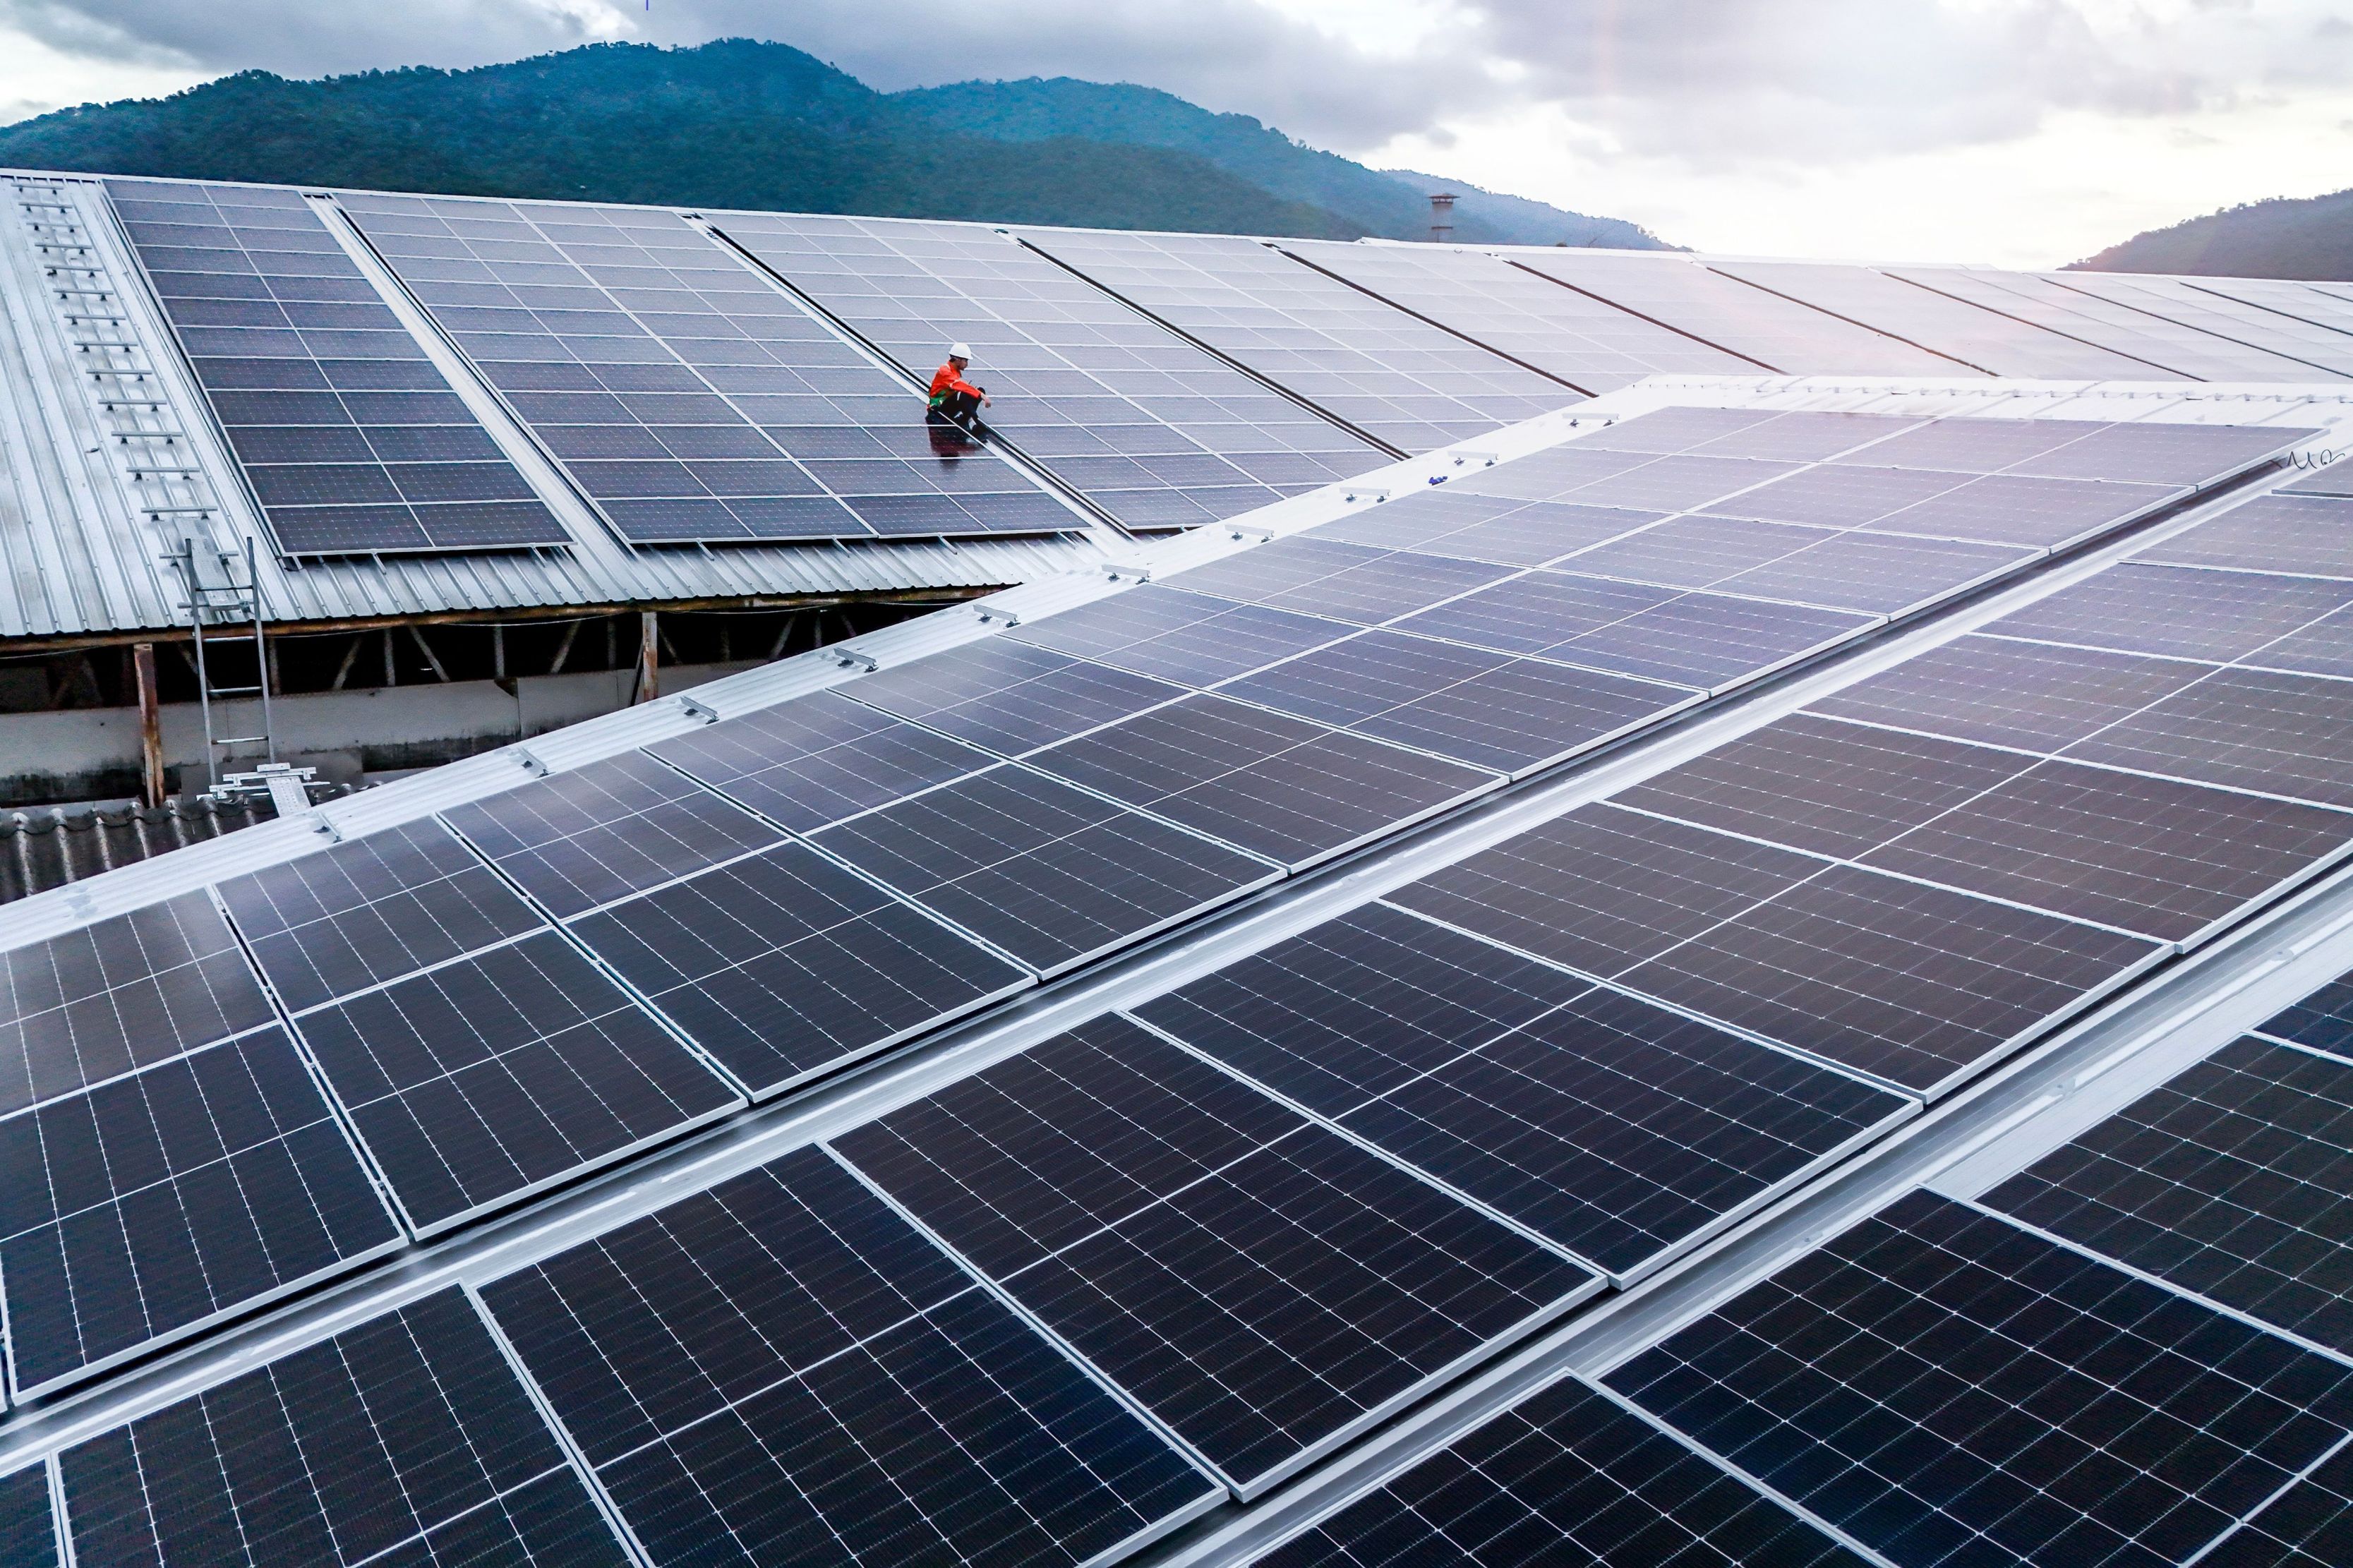 國際品牌將再生電力使用納入採購要求,台灣供應商須及早規劃綠電來源,配合客戶的減碳時程。
海外個資法陸續上路 AI產品須對接市場規範
隨著數位規則開始實施,台商的海外生產與營運基地也須配合調整資料管理方式。《東協數位經濟架構協定》(DEFA)未來將為跨境資料傳輸設定具約束力的規範,在此之前,東南亞各國的個資法已先行上路。越南《個人資料保護法》於2026年1月生效,跨境資料傳輸違規最高可處前一年營業額5%重罰,施行細則更要求業者於跨境傳輸後60天內提交影響評估;印尼個資法施行細則也將在2027年1月生效。在當地設廠製造、經營跨境電商或雲端服務的台商,盤點跨國資料流向已成當務之急。
AI規範的時程與標準對接亦日漸明確。歐盟《人工智慧法》(AI Act)高風險系統的法遵義務已延展至2027年12月與2028年8月分階段落實;台灣《人工智慧基本法》則於2026年1月公布施行,由國科會擔任主管機關,數位發展部推動風險分級。對產品內嵌AI功能並銷往歐美市場的硬體與軟體應用商而言,當前的法規調整期正是逐項對照台歐風險等級、預調技術規格的關鍵緩衝。
出口須備妥碳排數據 供應鏈減碳要求同步推進
在所有的實際衝擊中,歐盟碳邊境調整機制(CBAM)形成的監管門檻最為直接。CBAM涵蓋鋼鐵、鋁、水泥、肥料、氫與電力,除連結歐盟碳市場的國家外,無論原產國是否簽署國際氣候協定皆一體適用。2026年起進口量已計入,進口商將於2027年2月起購買憑證、同年9月底前完成2026年度申報。環境部預估台灣受影響業者約2,600家;經濟部指出,其中約2,200家年出口量雖低於50公噸,但因CBAM微量豁免門檻是以歐盟進口商為認定基準,台廠若採併貨出口,仍難免被要求出具完整碳排數據。
名義上申報的是進口商,實務上提供驗證數據的責任全落在台灣供應商肩上。若台廠無法出具經第三方查證的實際排放數據,進口商便只能套用逐年加成的預設值,至2028年將達3成,憑證成本極易藉由壓價或合約分攤條款轉回台廠吸收。此外,台灣今年首度繳納的49.7億元碳費能否順利扣抵CBAM,歐盟執委會雖於5月提出規則草案,但截至10月中旬仍未正式拍板,讓台廠面臨雙重定價的不確定風險。
終端品牌客戶與指標大廠的減碳時限更早到來。蘋果明訂供應商須在2030年以前達成相關生產100%使用再生電力;台積電亦要求關鍵排放源供應商簽署減排協議,並於2026年底前完成產品碳足跡第三方驗證,未達標者將面臨縮減合作。然而,環境部評估,單一產品碳足跡從盤查到完成查證至少需耗時7.5個月,對於至今尚未啟動的二、三線中小供應商而言,時程已逼近臨界點。
參與技術規範交流 碳成本納入報價與合約
面對場外的制度博弈,APEC與WTO是台灣少數能以正式成員身分參與規則討論的場域,而實質著力點多集中於技術層面。今年5月蘇州貿易部長會議上,台灣分享海關運用AI辨識高風險貨物的實務經驗與「綠色貿易資訊網」;7月成都數位部長會議中,數位發展部推介數位憑證皮夾,並邀各經濟體參與明年在越南舉辦的政府憑證互通工作坊。在多邊架構下,數位憑證與無紙化貿易正逐步化為跨國供應鏈的基本通關條件。
回歸企業營運端,出口商現階段可先做三件事:第一,主動向歐盟買方確認年進口量是否逾50公噸,並以產線別數據建立實際排放值,透過歐盟CBAM境外業者資料平台(O3CI)上傳工廠與碳排放資料,授權進口商取用,避免被動套用加成預設值;第二,以2026年排放量預估2027年憑證支出,在報價單中將碳成本獨立列項,約定連動歐盟碳價調整;第三,在新簽或續約的長期合約中,明確寫入數據提供義務、憑證成本分攤機制,以及遇到法規變更時的調價條款,並善用經濟部「因應CBAM專區」的一對一輔導資源。
談判桌上的缺席無法逆轉,但當區域新秩序在2027年陸續定案生效,台廠仍須照章出貨。提前健全海外據點資料治理、備妥碳數據,並將相關條款寫入合約,才是台灣供應鏈跨越地緣門檻、保住國際訂單的突圍之道。