424期・Cover Story 制度篇
低價貨件監管範圍擴大
免稅退場 跨境責任重新分配
撰文/陳玉鳳 圖片提供/Shutterstock

跨境電商將全球消費需求轉化為大量小額訂單,也改變了海關管理進口商品的方式。歐盟執委會統計,2025年低價進口貨件所含商品約58.8億件,約為2022年13.9億件的4.2倍。隨著低價商品直送規模迅速擴大,原先為節省行政成本而設的小額免稅及簡化通關制度,逐漸暴露稅負、查核與商品安全問題,各國也開始重新檢討相關規範。
過去,進口商多以整批方式採購商品,再交由當地通路銷售,海關可透過進口商取得貨值、原產地及產品規格等資料。跨境電商直送則將交易分散至大量賣家與收貨人,海關面對數以億計的個別包裹,仍須確認申報貨值、商品來源及是否符合當地規定,也使通關作業更加複雜,查核負擔大幅增加。
貨件增加也使制度原有的資訊缺口更加明顯。海關若無法取得完整的交易與產品資料,即使取消免稅優惠,仍難以判定應繳稅額或查驗商品安全。因此,各國的調整逐步由關稅門檻擴及銷售、申報與查核程序,要求賣家、電商平台及運送業者提供必要資料,並依各自掌握的交易環節承擔責任。
低價進口數量攀升 免稅制度拉大成本落差
小額免稅制度原有明確的行政考量。當單件貨物可徵收的稅額有限,逐筆核算、收取稅款及處理文件的成本,可能高於實際稅收,給予豁免有助於減少不成比例的作業負擔。跨境電商普及後,這項制度卻讓海外賣家得以透過大量低價包裹,直接將商品寄送給當地消費者。
由當地業者批量進口的商品,須依一般規定繳納關稅;海外賣家若將商品拆分為符合免稅條件的小額包裹,則可能免繳關稅。當直送交易持續增加,原本落在單一包裹上的有限優惠,便累積為可觀的銷售成本差距,使遵循一般進口程序的業者承受較高稅負,也影響不同通路之間的價格競爭。
報關技術進步,也削弱了維持免稅制度的行政理由。歐盟執委會指出,報關數位化已提高進口商品電子資料的可用性。相較於過去仰賴人工處理,政府如今可透過數位化工具,更有效率地管理大量小額交易,免稅制度原本用以降低稅款徵收成本的必要性也隨之下降。
商品安全問題,也使制度調整更為迫切。歐盟於2026年3月公布專案查驗結果,針對2025年10月至12月選查的化妝品、個人防護用品及食品補充劑,共檢查11,338件商品,三類商品不符合規定的比率分別為65%、60%及63%,問題包括:標示缺漏、必要文件不足及含有禁用成分。這項結果顯示海關若未能事前取得完整資料,便難以及時辨識違規商品。
稅負與商品規範的落差,最終都會反映在市場競爭上。依法完成檢驗、文件及標示要求的業者,必須承擔相應成本;未符合規定的商品若仍可透過小額包裹進入市場,守法業者便處於不利位置。各國因而同時調整關稅與查核制度:取消或限縮免稅優惠,以減少不同進口方式的稅負差距;強化資料申報與商品查驗,則讓進入市場的商品適用一致的安全與合規要求。
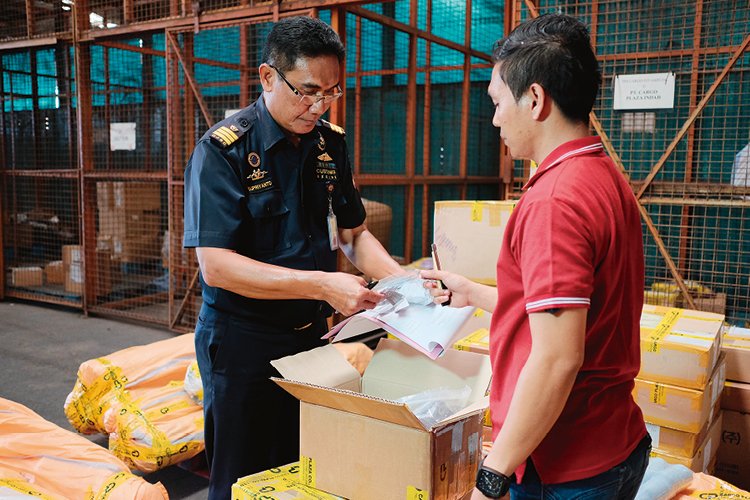 低價進口商品持續增加,各國除縮減免稅優惠,也要求業者提供完整資料,強化實體查驗與商品安全管理。
美歐相繼縮減優惠 低價直送納入課稅
美國是這波制度調整的重要案例。2025年8月29日起,美國停止對各國低價商業貨件提供原有不超過800美元的小額免稅待遇,將先前僅針對中國大陸與香港商品的限制擴大至全球。對出口企業而言,貨值低於800美元,已無法作為沿用原有免稅安排的依據。
不過,免稅取消後的通關作業,仍須區分稅負與申報程序。關稅豁免決定貨物能否享有稅負減免,非正式報關則讓符合條件的貨件採用較精簡的資料與流程。美國海關仍區分正式與非正式報關,並於2026年6月公布新的「郵件非正式報關程序」,讓符合條件、貨值不超過2,500美元的國際郵件採用較簡化的申報方式。貨件仍須依貨值、商品種類及運輸方式判斷適用程序;換言之,免稅待遇終止,不代表所有貨件都須採用相同報關方式。
而歐盟的調整則可從兩個階段理解。2021年7月,歐盟先取消22歐元以下進口貨件的加值稅豁免,同時推出進口一站式申報制度(IOSS),讓業者集中申報並繳納進口遠距銷售的加值稅。這項制度適用於每筆貨件內在價值不超過150歐元的合格交易,但不包含應課特種消費稅的商品。換言之,當時低價商品仍可能享有關稅優惠,但加值稅已經另行管理。
2026年7月1日起,歐盟再取消相關低價貨件的關稅豁免,貨件內商品本身價值不超過150歐元、符合規定的進口遠距銷售貨件實施3歐元臨時關稅,適用範圍不限於使用IOSS的交易。稅款按同一貨件內不同稅則子目所屬的商品類別計徵,每類3歐元,不能一律按每包或每件實體商品計算。符合優惠貿易或關稅同盟待遇的貨物,另須依申報條件確認適用方式。
從先徵收加值稅,到進一步調整關稅,歐盟逐步將低價直送納入較完整的課稅管理。臨時關稅預定實施至2028年7月1日,必要時可延長,之後銜接一般關稅。海關處理費則另有進程。歐盟理事會2026年9月3日通過的改革文本,規劃最遲於同年11月1日引進處理費,金額由歐盟執委會訂定,目前仍待歐洲議會審議及後續公布。
稅款提前於銷售時收取 平台成為管理關鍵
除了調整關稅,各國也重新安排消費稅的徵收方式。英國及新加坡的銷售端徵稅制度,早於這波美歐關稅調整實施。若每筆訂單都等到貨物抵達才處理稅款,海關與運送業者將增加大量作業。部分市場因此將徵稅時間點提前,要求掌握訂單及付款資訊的賣家或平台,於銷售時收取稅款,再向政府申報繳納。
英國自2021年起採用這項做法。依英國稅務海關總署規定,海外商品直接銷售至英格蘭、蘇格蘭及威爾斯,符合135英鎊以下貨件規定的交易,原則上由賣家於銷售時收取加值稅;透過符合規定的網路交易平台完成銷售,則由平台負責。
這項制度是否適用,以同一筆貨件的商品總值判斷。若賣家合併多筆訂單出貨,使貨件價值超過135英鎊,便須改按一般進口加值稅與海關規定辦理。英國政府於2026年7月公布諮詢回應,確認大不列顛將提前實施新的低價進口制度,最遲於2028年10月取消現行關稅優惠。
新加坡同樣將稅款徵收延伸至購買階段。自2023年1月起,新加坡透過海外供應商登記制度,管理經空運或郵遞進口的低價商品。消費者向已登記商品及服務稅(GST)的海外供應商,購買符合條件、單件銷售價值不超過400新加坡元的商品,通常於購買時繳稅。符合特定條件的平台及轉運服務業者,也可能承擔收稅與申報責任。
為了銜接進口作業,供應商須將GST登記號碼及已繳稅資訊交給運送業者,讓進口端辨識該筆交易的稅務處理。新加坡稅務局也提醒,400新加坡元的低價商品資格按單件銷售價值認定,排除運費及保險費;進口環節的GST減免則另按成本、保險及運費合計價值判斷。原有進口GST減免並未全面取消。從訂單價格到繳稅紀錄,各項資料須正確傳遞,才能使銷售端與進口端的處理一致。
平台責任增加,也使企業更需確認服務分工。以英國為例,相關平台須同時符合訂定供貨條件、參與付款授權或促成付款,以及參與訂購或交付等條件;僅提供廣告、付款處理或轉介服務的業者,因此不被認定為該制度的網路交易平台。企業不能僅因透過網站接單,便假設對方已代為完成所有稅務作業。
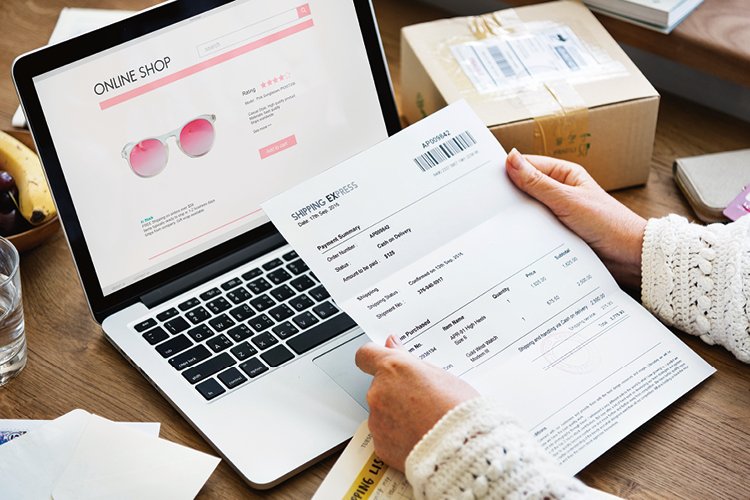 部分市場將徵稅時點提前至銷售端,由賣家或電商平台在消費者結帳時,收取稅款並申報繳納。
交易資料提前傳送 海關強化風險辨識
稅款之外,海關還須判斷貨物是否帶來安全風險。因此,提前取得貨物資料,有助安排查核。歐盟進口管制系統第二代(ICS2),便要求相關業者提交入境摘要申報(ENS),供海關提前評估安全與保安風險。依歐盟2026年6月1日公告,相關過渡豁免結束,各運輸方式的貨件須依適用規定提交有效ENS。
這項預先申報,與後續進口申報、商品安全文件各有用途。預先申報是讓海關在貨物抵達前取得資料,以便進行風險分析;進口申報則用於計算稅款及辦理貨物放行,商品安全文件則證明產品符合相關規定。因此,即使平台已向消費者收取稅款,賣家或運送業者仍須完成進口申報,並備妥商品安全文件,貨物才能通關。
在產品合規查核方面,歐盟執委會根據專案查驗結果,建議針對違規風險較高的產品或業者加強檢查,並由海關與食品安全及市場監管機關合作。例如,某類產品若曾被查出缺少必要文件,後續進口的同類貨物便可能被列為優先查驗對象。
歐盟理事會於9月通過的《歐盟海關法典》改革方案,並規劃設立歐盟海關資料中心,集中各會員國的進出口資訊,並要求非歐盟電商平台承擔進口申報責任。依規劃時程,電商業者預定自2028年7月起使用該資料中心。歐盟海關資料中心將作為整合各類海關資料的新平台,目前已運作的進口管制系統ICS2,則負責在貨物抵達前蒐集安全資料及進行風險分析,兩者的功能與實施階段不同。
這也說明,申報資料已不只是單次通關使用的文件。品名、交易價值、原產地及交易對象若能與實際貨物相符,並保留可供查核的紀錄,便有助海關辨識貨件。出口企業與物流業者因此須明確分配資料提供及補件責任,讓查核要求能及時獲得回應,並降低貨件延誤的風險。
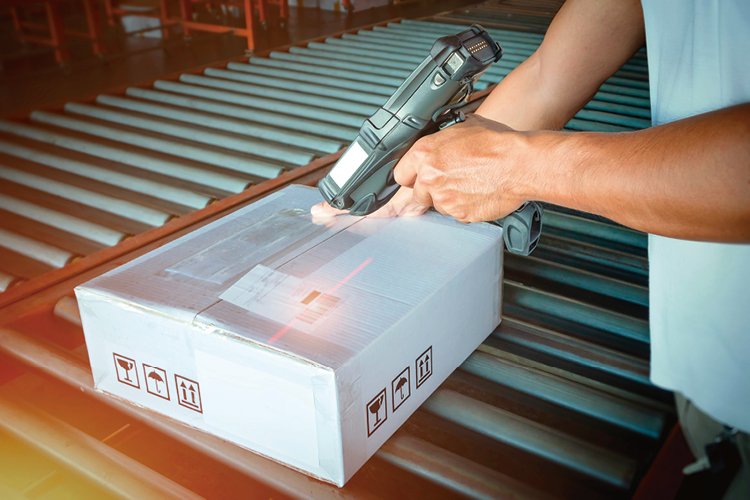 跨境貨件須透過條碼與電子資料串聯交易及物流資訊,協助海關在貨物抵達前進行風險分析與查核。
合併運送須確認申報條件 海外備貨另有進口義務
除了課稅及資料要求,制度適用還取決於貨物如何進口,以及由誰承擔進口責任。單件直送、集中運送及批量進口描述的是貨物運送安排,與海關採用的申報程序不完全相同。多筆包裹合併運送,可能只是共用運輸空間,各筆交易仍有不同收貨人與申報資料,能否合併報關,要看貨物目的市場是否提供相應制度及各筆貨件的申報條件,相關規定仍須逐筆確認。
英國的批量進口簡化資料制度(BIRDS)便提供這類安排。獲授權業者可將多筆符合低價條件、輸入英格蘭、蘇格蘭及威爾斯的貨件,以一份簡化資料報單合併申報。賣家或平台須在銷售時收取加值稅,再依稅務申報週期繳納。這項制度可減少逐票申報的重複作業,但業者仍須完整保存交易及稅款紀錄。
為兼顧申報效率與海關查核,英國並未開放所有業者及貨物使用這項制度。申請業者須在英國設立據點,且具有良好的法規遵循紀錄,並建立申報錯誤通報及資料保存機制。禁止或限制進口的商品、須取得進口許可的商品、應課特種消費稅的商品,以及透過國際郵政系統寄送的貨物,均不得採用這項簡化申報方式。同一寄件人在同一時間寄給同一收貨人的一筆貨物,即使分成數個包裹,仍須合計貨值;不同時間寄送或來自不同寄件人的包裹,則不會僅因收貨人相同而一律合併計算。
再進一步說明,企業若先將一批商品運入英國倉庫,再由當地倉庫分別寄送給消費者,稅務責任可分為「商品進口」與「商品銷售」兩個階段。商品批量運入英國時,負責進口的海外賣家須依規定申報,並繳納進口加值稅與關稅;商品入庫後若透過電商平台售予消費者,且交易符合平台代繳規定,則由平台收取及繳納銷售階段的加值稅。平台承擔銷售加值稅,不會取代賣家在商品進口時的申報與繳稅義務。貨物入庫後即使拆成小包裹寄給消費者,也只是當地配送方式,整批商品先前輸入英國的事實不會因此改變。
從取消免稅、銷售端代收,到貨物抵達前的資料審查,主要市場正將低價貨件納入更完整的管理程序。過去,海關多以貨物價值判斷是否適用免稅或簡化通關;如今,即使貨值低於規定門檻,仍須確認交易方式、稅款由誰申報繳納,以及商品是否符合當地安全規範。這項轉向的重點,是讓大量分散的跨境交易具有明確的納稅義務、申報責任與查核依據。對跨境電商而言,及早掌握各市場的制度差異、調整交易與申報流程,並降低後續的通關風險,將成為商品順利進入海外市場的基本條件。
| 進口一站式申報制度(Import One-Stop Shop,IOSS) |
| 歐盟針對進口遠距銷售低價商品設立的加值稅申報與繳納機制,適用於每筆內在價值不超過150歐元、且不含應課特種消費稅商品的貨件。賣家或平台可透過單一歐盟成員國完成申報與繳稅,並在消費者結帳時預先收取加值稅,以簡化跨境電商的稅務程序及進口通關。 |
| 商品及服務稅(Goods and Services Tax,GST) |
| 新加坡針對境內消費課徵的稅負,適用於在當地銷售的商品與服務,以及進口商品。性質類似台灣的加值型營業稅;跨境購買符合條件的低價商品時,通常由已登記GST的海外供應商或電商平台於結帳時代為收取及申報。 |
| 歐盟進口管制系統第二代(Import Control System 2,ICS2) |
| 歐盟用於蒐集進境貨物安全資料及進行風險分析的電子系統。承運人、物流業者等相關業者須在貨物抵達歐盟前,透過該系統提交入境摘要申報(Entry Summary Declaration, ENS),供海關預先評估安全與保安風險。 |