424期・歐美非焦點
熱浪重整冷暖設備供應鏈
歐洲降低對中依賴 台灣零件拓市場
撰文/何楷平 圖片提供/Shutterstock

2026年夏季,歐洲多地遭遇高溫熱浪,巴黎氣溫突破40℃,西班牙南部溫度逼近45℃;歐洲約半數國家因熱浪而造成的死亡人數逾3.5萬人。
然而,當歐洲消費者湧入賣場購買冷氣時,市場供應已近短缺;此時能迅速補足需求的產品,主要來自亞洲,尤其是中國大陸。另一方面,歐盟正推動降低對中國大陸的經貿依賴,並設法縮減對中貿易逆差,兩者形成鮮明對照。
中國大陸冷氣市占逾4成 歐盟力求降依賴
中國大陸在歐洲冷氣市場的影響力日益增加。歐洲外交關係協會(ECFR)統計,中國大陸品牌在歐洲空調市場的市占率,從2023年的27%升至2026年的41%。根據中國大陸海關統計,2026年上半年,對歐盟的空調出口額達37.6億美元,年增43.2%,創下同期新高。
然而,這樣的市場發展,與歐盟近年降低對中國大陸經貿依賴的政策方向並不一致。
面對超過3,000億歐元的對中商品貿易逆差,歐盟於2025年採取26項反傾銷及反補貼措施,其中17項涉及中國大陸;2026年3月提出《工業加速法案》(IAA)草案,首度將「歐盟製造」門檻納入公共採購規範,要求政府採購及補助計畫優先採用歐盟境內生產的產品,以支持本土供應鏈。同年6月,歐盟再啟動為期3個月的協商,期望中國大陸縮減貿易順差、進一步開放市場,並處理稀土等產品的出口管制問題。
在降低對中依賴的政策方向與熱浪帶動的冷氣需求間,歐盟面臨政策與市場需求間的拉扯。歐盟委員會呼籲成員國共同敦促中國大陸改善貿易失衡;中國大陸外交部則回應,其產品受到市場青睞,來自價格與品質競爭力。
歐洲力推熱泵 新規墊高市場門檻
若要降低對中國大陸冷氣的依賴,歐洲就須強化本土冷暖設備供應鏈,近年積極發展的熱泵也因此受到關注。熱泵的運作原理與冷氣相近,透過改變冷媒的循環方向,同一套設備即可在夏季製冷、冬季供暖。
只是歐洲當初看上熱泵,著眼的其實是「冬天供暖」的部分。2022年烏俄戰爭,天然氣斷供、暖氣費飆漲,能用電力取代天然氣鍋爐的熱泵,成了歐盟兼顧減碳與能源自主的主力。為此,歐盟2022年提出REPowerEU計畫,降低對俄羅斯化石燃料依賴,並加速熱泵部署,預計2030年前新增安裝約3,000萬台「水力式熱泵」,以取代燃氣及燃油鍋爐、降低天然氣需求。
不過,如今歐洲熱泵產業正面臨產能過剩。2022年能源危機後,業者陸續擴充產能;隨著天然氣價格回落,市場需求轉弱,多國工廠的產能利用率下降,部分業者甚至暫停生產。政策持續推動熱泵部署,本土產能卻未能充分運用,加上核心零組件仍高度仰賴進口,反映歐盟在產業發展與供應鏈自主之間的挑戰。
為降低對中國大陸產品的依賴,歐盟曾採取加徵關稅等措施,但成效有限,因此進一步將「歐盟製造」的在地生產比例納入政策規範,也促使部分品牌轉往中東歐設廠。
| REPowerEU計畫 |
歐盟於2022年推出的能源轉型計畫,目標是透過節約能源、分散能源供應來源及加速發展潔淨能源,逐步降低對俄羅斯化石燃料的依賴,同時也推進歐洲的綠色能源轉型。熱泵部署也是計畫的重要措施之一。 |
| 水力式熱泵(hydronic heat pump) |
以水作為室內熱能傳遞媒介的熱泵系統。設備從室外空氣、地面或水源吸收熱能,再加熱循環水,供應暖氣、地板暖房或生活熱水;與燃氣、燃油鍋爐相比,可減少化石燃料使用。 |
| F-gas 新規 |
歐盟《含氟溫室氣體法規》。為了達成「氣候中和」目標,歐盟實施新法,全面限縮氟化氣體配額,並自2027年起分階段禁用高 GWP 冷媒,旨在2050年前逐步淘汰氫氟碳化合物(HFCs),加速冷凍空調產業綠色轉型。 |
在關稅與在地生產規範之外,F-gas新規也將提高產品進入歐洲市場的技術門檻。
新規要求,自2027年起,新機須改用環境負荷較低,但具有易燃性、需配合防爆設計的冷媒,例如丙烷R290,預估將使成本增加15%至20%。新規可望提高市場的技術與資本門檻,使升級能力有限的中小型業者面臨較大壓力;然而,美的、格力等中國大陸品牌多已完成新冷媒機型的認證與量產,受到的影響可能相對有限。
換言之,新規將重新調整市場競爭條件,也為中國大陸以外的供應鏈帶來新的市場機會。
整機市場競爭激烈 台灣切入壓縮機
若要切入歐洲冷氣與熱泵的整機市場,也就是組裝完成的成品市場,已有多國品牌布局。日本大金深耕歐洲多年,並在波蘭、捷克設有大型生產基地,以便就近供貨;土耳其家電大廠Arçelik旗下的Beko品牌,則憑藉與歐盟的關稅同盟關係,將產品銷往歐洲;韓國三星、LG在歐洲家用冷氣市場的銷量雖未進入前五,卻也掌握高價值的熱泵專利。
相較於競爭者眾多的整機市場,台灣的切入機會可能更靠近供應鏈上游,其中,壓縮機等關鍵零組件便是值得關注的領域。
壓縮機是熱泵的核心零組件,也是整機中成本較高的零件。由於歐洲本土產量不足,逾9成需求仰賴進口,其中中國大陸占58%。隨著歐洲推動降低對中依賴,市場對中國大陸以外壓縮機供應來源的需求也可能增加,為其他供應鏈提供切入空間。
以歐洲為主要市場的台灣壓縮機廠瑞智為例,歐洲占其終端銷售逾四分之一,熱泵壓縮機也已進入歐洲三大家電品牌供應鏈,並成為該領域的最大供應商。此一案例反映出台灣零組件業者的切入方式:相較於以低價整機競爭,更著重技術與非中國大陸供應來源的定位,成為歐美日品牌在「降低供應鏈風險」需求下的選項。
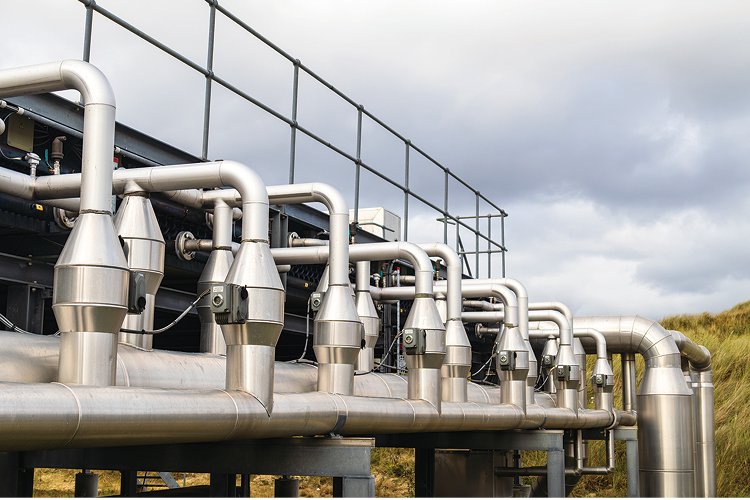 歐洲加速部署熱泵,以兼顧減碳與能源自主,也帶動相關設備及關鍵零組件的供應鏈需求。
「非紅」供應鏈需求浮現 台廠開拓市場新局
對台灣業者而言,歐洲尋求「非紅」供應鏈確實帶來新的市場機會,但能否轉化為實際訂單,仍取決於企業的布局與競爭條件。與此同時,中國大陸品牌也持續調整生產與供應策略,使競爭更複雜。
為因應歐盟的關稅、反傾銷措施,中國大陸品牌從直接出口,轉向在波蘭、捷克等地設廠或設置組裝線,提高歐洲在地生產比例。此外,美的、格力等大型業者已自行建立壓縮機產能,當整機與零組件均由集團內部供應,也可能縮小其他供應商的切入空間。
隨著「歐盟製造」相關規範成形,未來較具競爭力的業者,除了符合「非紅」供應來源的需求,也須具備在地生產、法規遵循及技術能力。台灣在零組件領域已有一定基礎,但仍須加快進入歐洲品牌供應鏈。從熱浪帶動的冷氣需求,到能源轉型下的熱泵布局,歐洲市場正在重新調整供應鏈結構,台灣能否掌握這波變化,也將取決於技術、產能與在地化布局能否同步到位。
| 歐盟關稅 |
中國大陸生產的冷氣或相關零組件出口至歐盟時,須依商品類別繳納進口關稅,增加產品直接出口至歐洲的成本。若改在歐洲設廠或組裝,並符合歐盟原產地規定,則可能降低部分關稅影響,也有助於提高在地生產比例。 |
| 反傾銷措施 |
若歐盟調查認定進口商品以低於正常價值的價格銷售,並對當地產業造成損害,可對相關產品加徵反傾銷稅。這類措施會提高中國大陸產品直接出口至歐洲的成本與不確定性,促使部分品牌評估在歐洲設置工廠或組裝線。 |