424期・數位_未來脈動
拆解FinTech跨國變現新路徑
電子支付前進「移工生態圈」 異鄉金融商機崛起
撰文/陳怡寧 圖片提供/Shutterstock、美家人力

若設法貼近移工派遣的第一現場,據萬通人力(Man- Strong)掌握的資料,印尼與越南移工是目前台灣外籍勞動主力,合計超過63萬人;若再加上菲律賓、泰國移工,移工占台灣人口總數約5.2%左右,奠定了龐大的消費基數。仲介機構都清楚,外籍移工普遍習慣將大部分薪資匯回家鄉,這其中暗藏非常可觀的小額匯兌潛力。
據金管會公開數據,2025全年,外籍移工小額匯兌交易量已超過新台幣1,291億元,且交易筆數超過1,235萬筆。相較於2022年不到新台幣240億元、交易筆數僅264萬筆的規模,短短3年內成長驚人,顯示移工的合法匯兌需求正快速崛起。
楷懿人力仲介(Kai Yi Manpower Agency)推敲根本原因,認為是大環境法規要求,雇主須保留薪資發放明細紀錄,並確保現金轉帳管道公開透明──雇主和企業主更傾向匯款給付薪資,這使得「數位匯款」正式取代「現金給付」,演變出新的移工金融科技藍海商機。
從跨國匯款到多國語言ATM
設想移工在台灣生活、辛苦賺錢,每月固定把薪資匯回家鄉,除了親自去銀行跨國匯款,或向仲介公司代結匯,單筆交易就會衍生數百元、甚至上千元不等的匯兌手續費。
要如何在例行轉帳中,開發雙贏機會?看好潛在手續費收入,以及短期融資服務收入,台新銀行深入移工生活圈,陸續在台中東協廣場、各地火車站、東南亞批發超市、移工宿舍,廣設ATM據點,ATM多國語言服務在2025年使用超過416萬筆,相較2023年才剛突破300萬筆交易人次,成長幅度相當可觀,且大宗用戶幾乎是越南、印尼籍移工。
自從「外籍移工國外小額匯兌業務管理辦法」再敞開大門,允許非電子支付機構合法經營小額跨境匯款,連統振(Welldone)、東聯互動(Eastern Union Interactive)、數位至匯(Digital Idea Multi-Media)、美家人力資源(May-God Human Resources)及融創國際(Remitech),這些東南亞移工客群最熟悉的本土人力仲介服務商,亦開始搶占這塊大餅。
例如美家人力,就推出合法跨國小額匯兌應用程式MG PAY,支援中文、越南文、印尼文、菲律賓文與泰語介面,以及母語友善客服,強調24小時即時匯款。至於統振,則啟用QuickPay跨境匯款App,上線邁入第五個年頭,2025年締造約500億元匯兌金流,2026年度移工政策鬆綁,匯兌金流有機會再創雙位數成長。
千億消費力 移工也是通路搶進的新客群
外籍移工將大部分薪水匯回老家,即使只留下少部分薪水當零用錢,卻也展現出不容小覷的驚人消費力!全家超商(FamilyMart)觀察到移工每月平均可支配1萬元,日常小額支付竟也累積出千億元的消費硬實力。
除了在東南亞雜貨商店採買日用品,偶爾上電商平台「血拚」,移工在台灣還有大量日常繳費剛性需求,包括電信預付卡儲值、健保費、便利超商取貨付款,或是跨國繳納水電費、學雜費支出,可見東南亞移工創造出來的支付應用場景愈來愈多元。
全家超商通路端經手代收業務,進一步分析消費數據發現,尤其泰國移工最愛「即時行樂」,而越南移工最習慣使用手機電子支付,光是越南MoMo Pay電子錢包用戶就高達7,000萬人。
從這些支付場景縮影,可窺見移工使用電子支付、錢包儲值與跨境匯款的巨大商機。不只連鎖超商積極串聯小額匯款平台,甚至電子支付商全盈+PAY,鎖定東南亞移工及外籍白領等新客群,結合移工常用的MG PAY,優化儲值、消費與跨境匯兌的消費體驗,盼能帶動尚未開發的消費力,並預計在2026年第一階段要吸引10萬名移工會員。
看在金融電支通路商眼裡,移工新住民市場極具開發價值,尤其跨境移工小額匯兌業務的想像空間大。究竟存在哪些B2B、B2C商務效益?
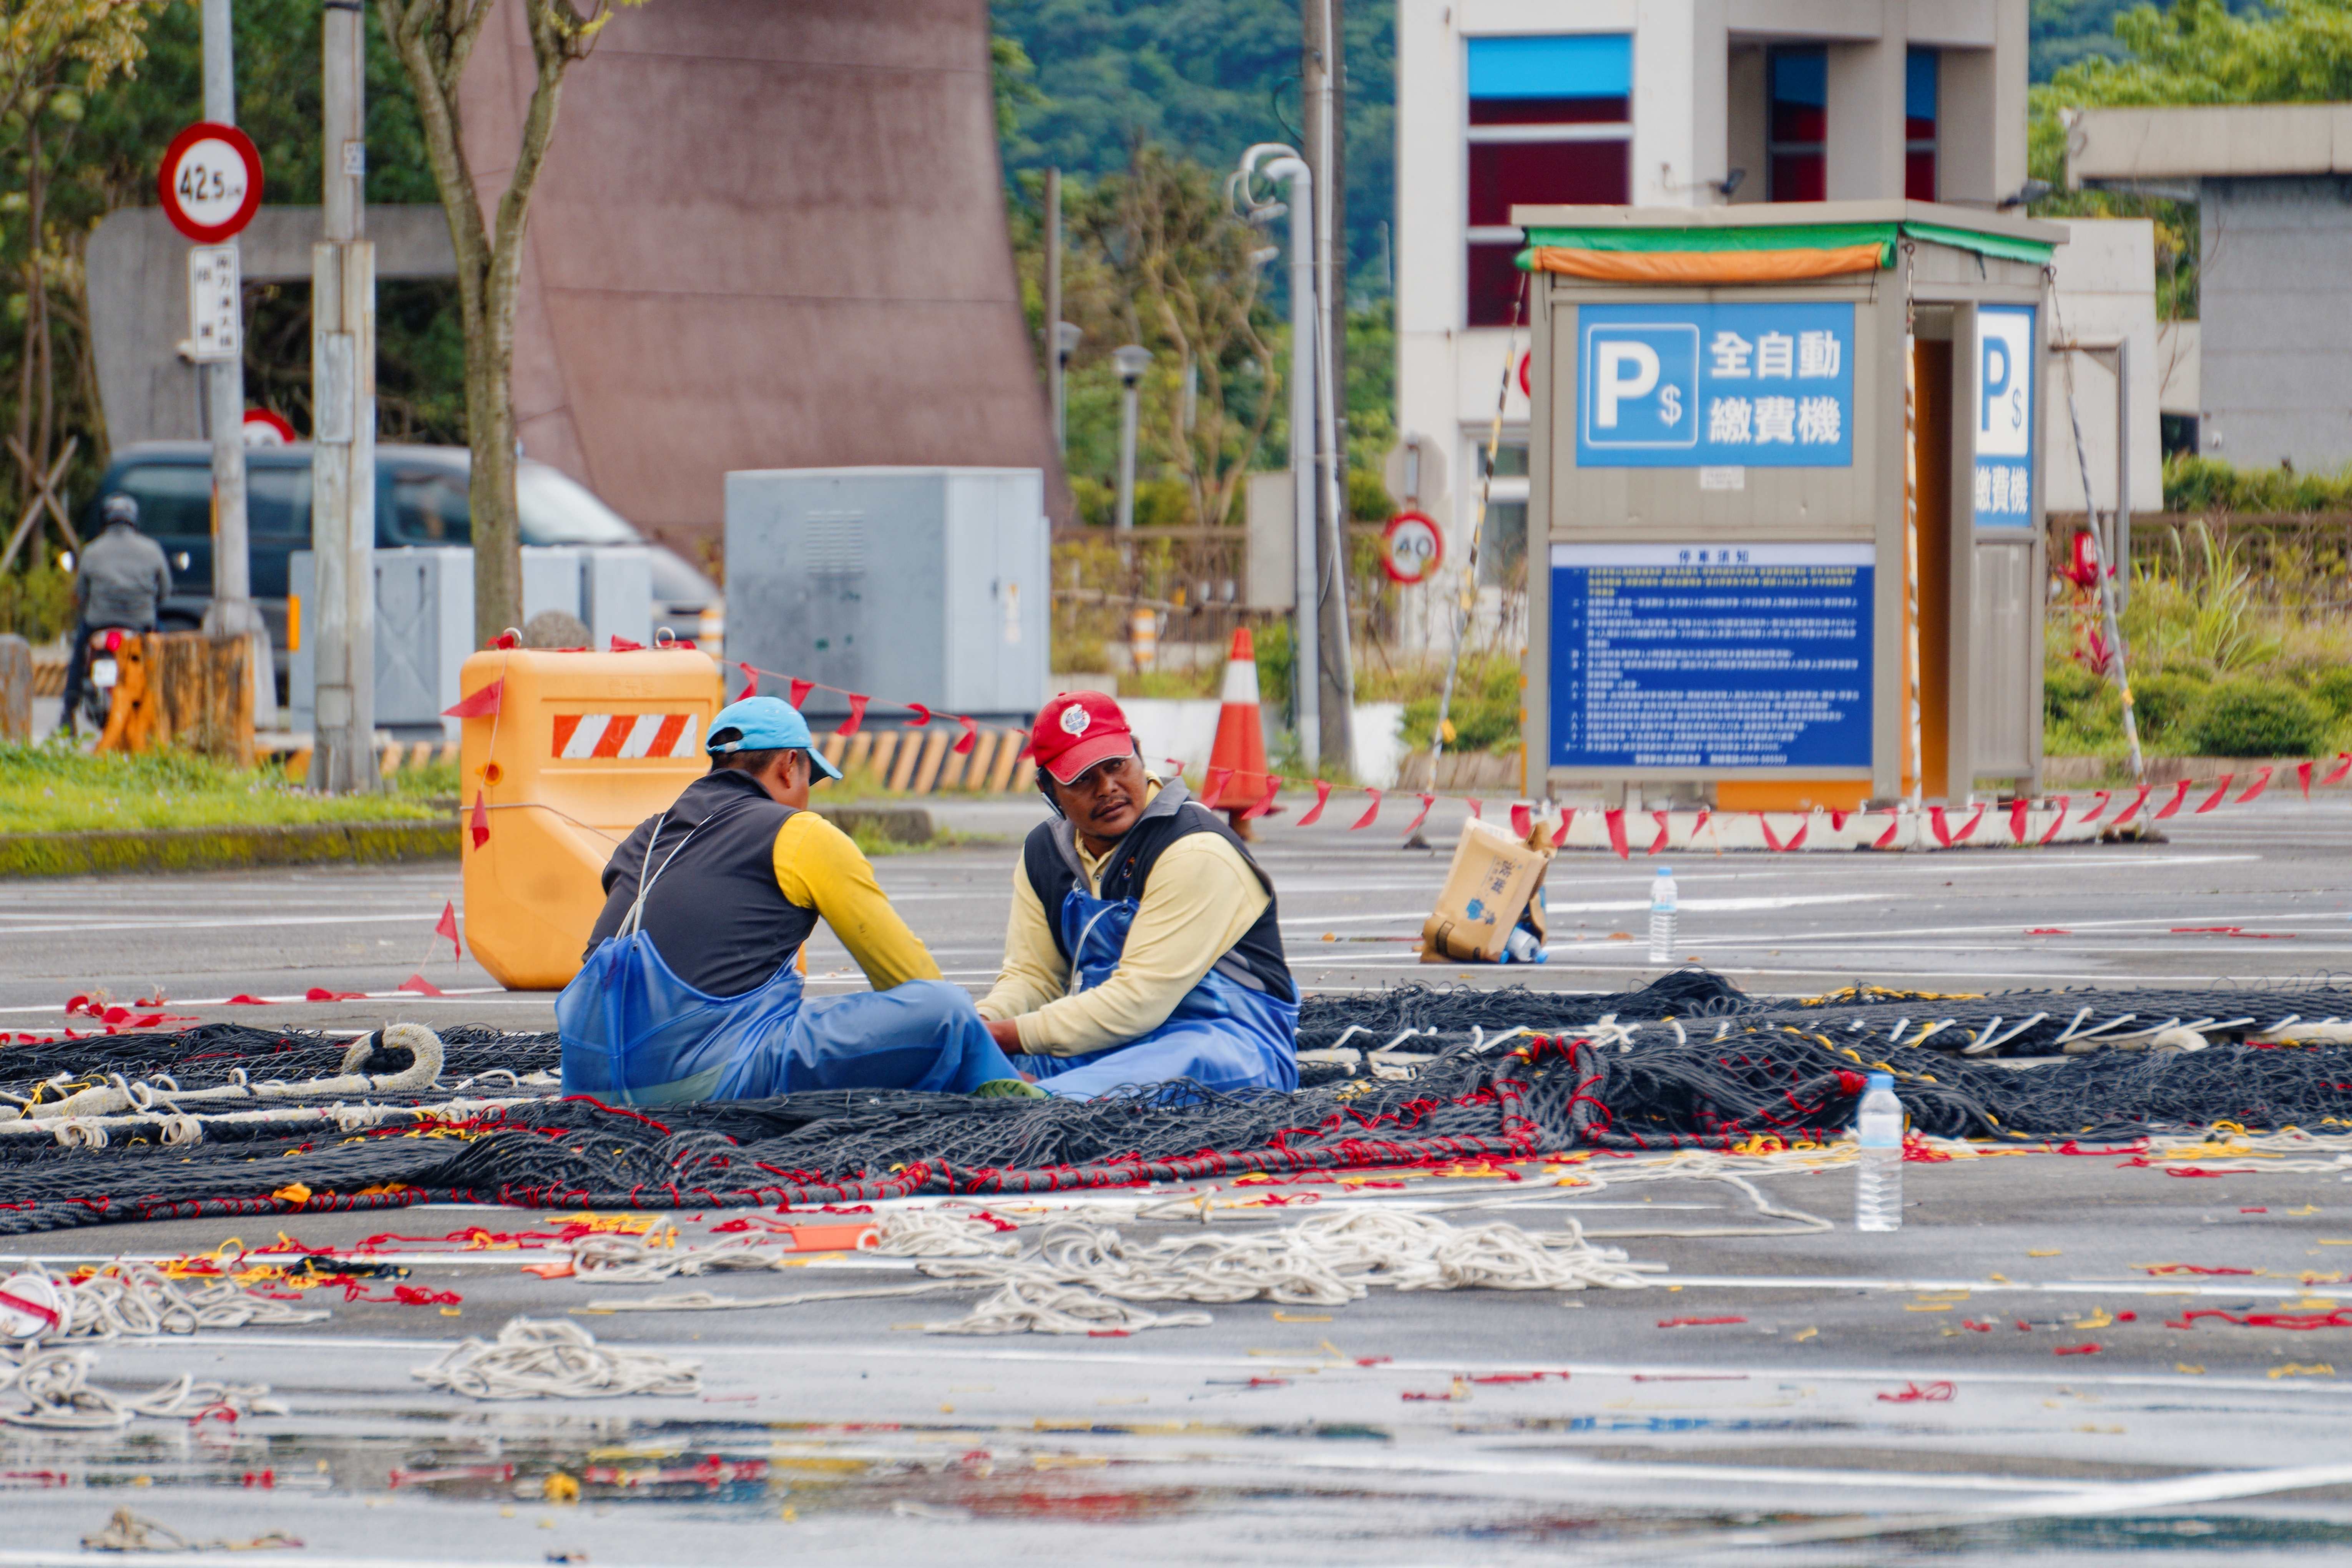 據萬通人力(Man- Strong)掌握的資料,印尼與越南移工是目前台灣外籍勞動主力,合計超過63萬人。
移工金融商機1》母國代購商城的跨境電商
歐付寶(O'Pay)等平台在 App 內建置「購物商城」,與專營東南亞商品的電商或物流業者合作,販售家鄉食品、機票、美妝品等商品,藉此串接出多元的營收模式,包括商品銷售抽成、廣告上架費,以及跨境物流手續費。
移工金融商機2》在地生活支付與儲值繳費
提供App掃碼支付與日常儲值繳費服務,協助移工無縫對接台灣在地生活消費。營收涵蓋店家刷卡掃碼手續費(MDR),以及電支通路商B2B拆帳分潤。像是台新銀行攜手東聯互動,開放全台4,300台ATM提供跨境代收服務,串聯後端「一卡通」電支服務,穩定的B2B通路拆帳與每筆大宗結匯手續費,帶來了50%至60%的穩定高毛利率。
移工金融商機3》小額跨境匯款潛藏存款利差
移工若習慣App購物,會更直覺進入「一站式」消費情境,傾向在同一App進行跨境匯款。機構便能穩定賺取每筆匯款的零售外匯匯差(FX Spread)與小額匯款手續費。甚至預存準備繳費的台幣薪資,形成暫時閒置的鉅額活期沉澱資金(Idle Funds),電支機構能藉此賺取合作銀行給予的利息差。
下一步 從消費足跡到企業端薪資管理
金管會預期台灣引進外籍移工圈將持續擴張,直到2029年,消費金流市場規模將突破2,000億元。隨著電支通路商整合支付、轉帳、儲值等多元金融服務,東南亞移工愈來愈熟悉台灣金融工具。
未來,無論B2B、或B2C通路,只要能優化小額繳費、網購商城與微型融資消費體驗,將東南亞移工在台灣的消費足跡數位金融化,等於掌握了商模變現藍海。
而對於聘僱外籍移工的人力仲介與大型工廠企業,要管理數百名移工,將金融匯兌工具結合「薪資發放管理SaaS」,FinTech機構開發B2B移工管理後台,協助企業「一鍵整批發薪並自動跨境申報」,更有利於每月計算薪資、扣除膳宿、分批安排匯款等行政工作。像是「統振」透過雙向綁定Qpay薪轉匯兌與移工引進仲介,大幅提升移工會員的黏著度。
在B2B領域,金融機構與FinTech公司正逐步將外匯、代收、薪資發放技術平台化。未來,無論B2B、或B2C通路,只要能優化小額繳費、網購商城與微型融資消費體驗,將東南亞移工在台灣的消費足跡數位金融化,等於掌握了商模變現藍海。